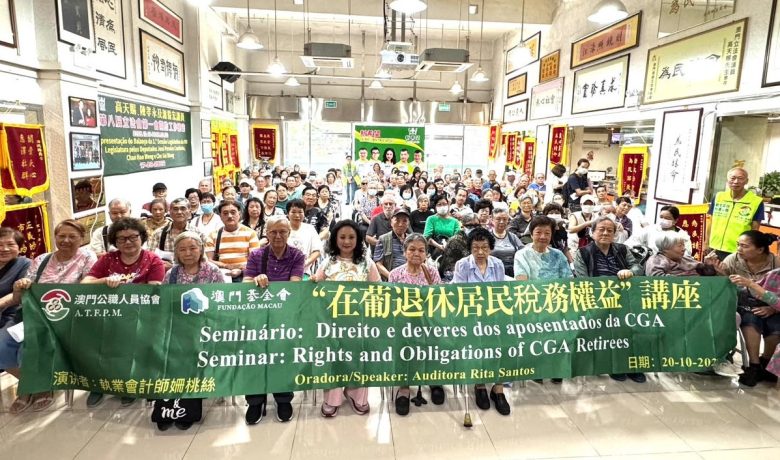
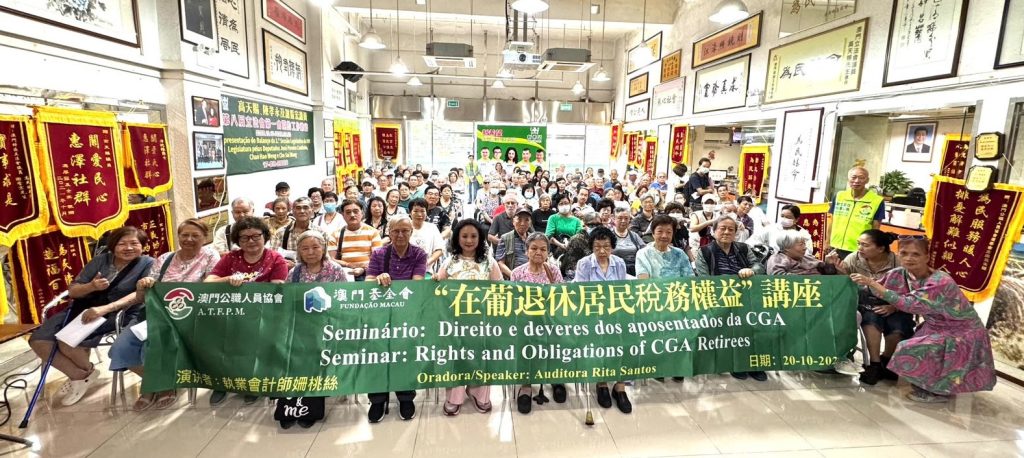
【環球新聞報訊】澳門公職人員協會(ATFPM)於本年十月二十日上午十時,在協會總部舉辦題為《在葡退休居民稅務權益》研討會。研討會對象為澳門特別行政區永久居民、領取葡萄牙退休事務管理局退休金,且於澳門特別行政區成立前已退休之人士。
是次研討會由澳門基金會贊助,邀請澳門財政局註冊執業會計師姍桃絲擔任主講嘉賓,出席人數約二百五十人。
主講嘉賓講述本會向葡萄牙當局爭取豁免個人所得稅之工作歷程:由一九九六年起,CGA發放之退休金開始被徵收葡萄牙個人所得稅(IRS)。
姍桃絲表示,澳門公職人員協會代表團,包括理事會主席姍桃絲、副主席高天賜、秘書賈靖龍、財務白奧家及理事委員馬丁士,於一九九八年在澳門與葡萄牙前總理安東尼奧·古特雷斯(現任聯合國秘書長)舉行會晤,商討過渡期公務人員及退休人士面對之各項問題,當中包括自一九九六年起居澳CGA退休人士豁免個人所得稅事宜。
一九九八年,澳門公職人員協會代表團(理事會主席姍桃絲、副主席高天賜、白奧家、法律顧問曼努埃爾·曼蘇)遠赴葡萄牙,拜會葡萄牙共和國前內政部長高偉道(已故),就過渡時期公務人員及退休人士面對之議題展開討論。會晤重點為確保居澳退休人士,在政權移交後,仍可繼續收取葡萄牙退休事務管理局(CGA)發放之退休金,而無須繳納所得補充稅。
同於一九九八年在葡萄牙,澳門公職人員協會代表團獲葡萄牙共和國前總統沈拜奧接見,探討過渡期公務人員及退休人士面對之議題。會晤重點為確保居澳退休人士,在政權移交予中華人民共和國後,仍可繼續收取葡萄牙退休事務管理局(CGA)發放之退休金,而無須繳納所得補充稅。
澳門公職人員協會代表團亦分別在澳門及葡萄牙與葡萄牙前國務秘書高凡道(已故)舉行多場會議,研討過渡期公務人員及退休人士之相關議題。會議核心議題包括公務人員納入葡萄牙編制、澳門公共行政人員於政權移交後繼續執行職務;與此同時,雙方就《澳門與葡萄牙避免雙重徵稅協定》條文交換意見。
主講嘉賓姍桃絲補充,代表團於一九九八年亦與葡萄牙部長會議主席辦公室前國務秘書簡能思會面,商討過渡期公務人員及退休人士之議題。會議重點為保障過渡期公務人員之權利及身份框架,以及爭取居澳退休人士獲得所得補充稅豁免。
代表團在葡萄牙與多個政黨及工會領袖舉行工作會議後,於一九九八年向葡萄牙財政部申請會晤。財政部指派前稅務事務國務秘書安東尼奧·卡洛斯·桑托斯(已故),連同顧問佩納·達·科斯塔(即主講嘉賓姍桃絲在澳門財政局任職時之上司),與本會代表商討居澳CGA退休人士豁免個人所得稅(IRS)事宜;當時有關退休人士人數約三千六百人。經過在葡萄牙超過一個月之談判,該國務秘書當時作出如下決定:
一、透過行政批示,豁免所有居住於澳門之退休公務員繳納個人所得稅;
二、退還自一九九六年起至批示日期為止已徵收之全部個人所得稅稅款。退休公務員按照各自退休金金額,獲得最高達四十萬葡元之退稅款項。
澳門特別行政區成立之後,按照《澳門與葡萄牙關於對所得稅避免雙重徵稅及防範逃稅協定》之規定,CGA退休人士之退休金適用澳門稅務制度,亦即無須繳納葡萄牙個人所得稅(IRS);與此對應,澳門特別行政區政府發放之退休金亦不徵收職業稅。
根據第24/2024號法律《新稅務法典》(二零二六年一月一日生效)之規定,澳門財政局須為所有居澳CGA退休人士開具稅務居民證明,以供送交葡萄牙當局。
主講嘉賓姍桃絲向在場退休人士解釋,按照現行法律,符合以下任一條件者,視為澳門特別行政區稅務居民:
*條件一(一百八十三日規則):*在有關收益所屬年度內,於澳門特別行政區連續或間斷合共逗留一百八十三日或以上。
*條件二(常居所規則):*逗留時間少於一百八十三日,但於該年度十二月三十一日當日在澳門設有常居所,並有意繼續以該處作為慣常居所。
演講尾段,主講嘉賓介紹本會代表團本年九月赴葡萄牙開展會晤所取得之成果:超過二十位退休人士之退休金已完成追溯發放,亦為超過二十位退休人士退還被不當收取之個人所得稅。
其後在場退休人士踴躍提問,內容圍繞一百八十三日規則之法律解讀、退休金調整及其他福利。主講嘉賓就葡萄牙及澳門現行法律所規範之內容逐一作出回應。
出席是次研討會之嘉賓包括:理事會副主席譚令儀、會員大會委員林偉葦、歐力文大律師,以及青年委員會接待部部長曾鳳儀。
 微信扫一扫打赏